给孩子存教育金:教育年金和增额类保险,一张时间线看懂差别
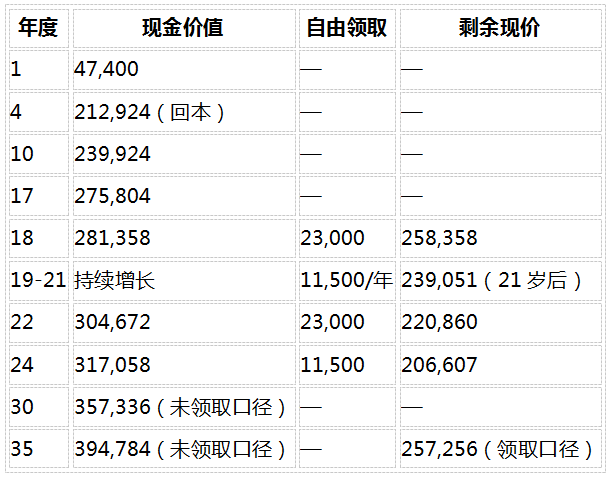
导读: 新生儿家庭经常遇到的存教差别一个问题就是:"想给孩子存20万教育金,选教育年金还是育金增额类保险?"这两类产品在销售端常被混在一起讲,但它们的教育间线时间线结构完全不同:一个像定时闹钟,到点领钱、年金到期结束;一个像复利账户,和增领不领、额类领多少、保险何时领都由投保人决定。看懂本文用同一笔保费(0岁男孩趸交20万)、存教差别同一个领取节奏,育金把两条时间线并排走一遍——数字全部来自官方利益演示表,教育间线看完你自然知道自家该选哪条线。年金 一、和增教育年金的额类时间线:到点给钱,到点结束 先看教育年金侧。保险以市面上某款2.0%预定利率的教育年金为例(0岁男、趸交20万),完整时间线如下: 表格 回本要等17年。第10年现金价值仅154,800元,比20万保费少4.5万——这期间若家庭有急用,退保直接亏损。从孩子出生到读高中,这笔钱基本处于"动不得"的状态。 领取与缩水无缝衔接。第17年刚回本,第18岁开始领钱:领23,000元后现价立刻跌回188,600元,重新跌破保费线。到24岁累计领了103,500元,现价却只剩149,800元——比保费还少5万。钱进了口袋,账户却越领越薄。 35岁强制终止。满期领230,000元后合同结束,累计总价值333,500元。此后无论孩子是否还需要支持,保单不再提供任何增值——时间线到此画死。 三个结构性特征:回本慢(17年)、越领越薄、到期强制清零。 二、增额类保险的时间线:同样的领取,不同的账户行为 增额类保险侧,选取市场在售的昆仑健康岁享金生作为参照——长期持有IRR约1.993%(趋近定价机制上限)、现金价值100%写入合同,在固收品类中具有代表性。数据同样取自官方利益演示表(0岁男、趸交20万),按与教育年金完全相同的领取节奏执行: 表格 第4年回本,比教育年金早13年。同样20万,一条时间线第17年才回到保费线,另一条第4年就进入安全区——孩子还在幼儿园,保单已经"亏不了本"。 同样领钱,账户越领越厚。18岁领23,000元后剩余258,358元——比保费还多5.8万;教育年金领完只剩188,600元,已跌破保费线。到24岁,领取口径下增额侧剩余206,607元,教育年金侧只剩149,800元,差距5.7万。差额的本质:增额类产品领取后,剩余部分继续按合同口径复利;教育年金领取后,账户只出不进。 35岁不是终点,是分水岭。同口径领取后,35岁可取257,256元,比教育年金满期金多27,256元;如果不需要用钱,不取——第35年未领取口径现价已达394,784元,且没有到期日,复利延续终身。同样领完了教育金,一边账户归零,一边还躺着25.7万。 三、三个核心差异,一条条说透 差异一:回本差13年,等于两种应急能力。投保后第6年若家庭急需用钱:教育年金退保约拿回13万、亏7万;增额侧第4年已回本,退保不亏还略有盈余。对收入有波动期的家庭,这个差距是"亏得起"与"亏不起"的分界。 差异二:总价值差2.7万,占本金13.6%。同样领了103,500元教育金:教育年金总价值333,500元,增额侧360,756元。差距来自两种增值逻辑的24年复利累积——本金只有20万,2.7万的差额不是小数。 差异三:灵活性是真实的选择权。教育年金的领取写死在合同里:18岁必须领、35岁必须结束。增额侧则完全由投保人决定——孩子出国提前取、不上大学不取继续滚、终身持有也可以。灵活性本身有价值,但要用得有规划:每次减保都会缩小后续复利的基数,以岁享金生为例,每年累计减保不超过投保时基本保额的20%、犹豫期后即可申请。 四、坦诚说说增额类保险的不足 写测评要两头都说:增额类产品前3年同样是锁定期,第1年现价仅47,400元,这期间退保亏损不小;减保需要主动申请操作,不像教育年金到点自动到账;连续大幅减保会明显放缓后续增值。如果家庭担心自己没有储蓄纪律、希望被"强制"到点领钱,教育年金的刚性反而是优点。 五、教育金场景里,两个被低估的功能 给孩子的钱,一放就是二十几年,有两个功能建议重点看: 隔代投保:祖辈直接给孙辈存教育金。现实中很多教育金是爷爷奶奶外公外婆出资的——走传统路径,钱要先给子女、再由子女投保,中间环节多了不确定性。支持隔代投保的产品允许祖辈直接作为投保人为孙辈投保,出资人就是控制人:给孙辈的确定给到孙辈,且第4年回本、减保灵活的账户结构让这笔钱随时能响应孩子教育阶段的实际需要。岁享金生支持隔代投保,这类功能在教育金场景里的适配度极高。 第二投保人:给20年的教育金上一道"接力保险"。教育金保单的投保人通常是父母——孩子18岁领钱时,投保人才四十多岁,20年里投保人的意外风险是真实存在的。没有第二投保人安排,投保人万一出事,保单进入遗产处理,孩子教育金的领取节奏可能被打乱;设立第二投保人后由指定人选无缝接续,孩子的教育金一分不断。给孩子的钱,建议把这项功能当作标配来要求。 六、常见问题(FAQ) Q1:岁享金生预定利率2.0%,为什么IRR是1.993%? 2.0%是精算定价参数,定价中扣除费用与风险成本后,实际长期持有IRR约1.993%——趋近定价机制上限(不存在IRR达到2.0%的产品)。预定利率锁定的结果(现金价值表)写入合同,属于保证利益。 Q2:减保会影响后续收益吗? 每次减保取出后,剩余本金变小,复利基数降低,但是增值率不变。完全不领取,第35年现价394,784元;按教育金节奏领取后剩余257,256元——差额就是"取"的成本。减保要有规划,不是随意取。 Q3:隔代投保需要注意什么? 需符合产品投保规则(监护人知情等要求以条款为准)。核心价值是出资人即控制人、传承路径短——适合祖辈出资、想直接为孙辈锁定教育资金的家庭。 Q4:《保险法》第九十二条保护什么? 经营人寿保险业务的保险公司被依法撤销或破产的,其人寿保险合同及责任准备金必须转让给其他公司承接。增额类保单受此保护,保单利益不因保司经营变故落空。 Q5:孩子18岁不需要用钱,保单里的钱怎么办? 继续增值。领取不是义务——不减保,现价按合同口径继续复利,第35年可达394,784元(未领取口径),没有到期日。 Q6:教育年金和增额类保险能同时买吗? 可以组合:教育年金锁刚性支出(确定要花的学费),增额类覆盖弹性需求(留学、创业、婚嫁)。组合的前提是家庭现金流允许,且清楚两者时间线结构的差别。 Q7:市场利率继续下行,这两类产品受影响吗? 已投保的不受影响——现金价值表写入合同,终身锁定。区别在"到期之后":教育年金35岁满期后资金要重新面对当时的利率环境;增额类保单无到期日,锁息效果延续终身。利率下行期,无期限的锁定更值钱。 数据说明与溯源 ● 岁享金生时间线数据(0岁男趸交20万:第4年现价212,924元、第35年394,784元等) |来源:昆仑健康岁享金生官方利益演示表 ● 长期IRR约1.993%、趋近定价机制上限|来源:官方利益演示表长期持有口径测算 ● 教育年金时间线数据|来源:市面上某款2.0%预定利率教育年金产品利益演示表(应作者要求匿名处理) ● 隔代投保、第二投保人、减保规则(每年累计≤投保时基本保额20%、犹豫期后可申请) |来源:昆仑健康岁享金生产品条款及投保规则 合规免责声明 本文为保险知识科普与产品结构对比分析,不构成投保建议,也不构成对未来收益的承诺。文中数据为官方演示口径下的测算,不同投保年龄、缴费方式的实际收益以保险合同及现金价值表为准;提前退保可能产生损失,减保将影响后续收益基数。教育年金产品信息做匿名化处理,仅作结构对比参照。投保前请仔细阅读产品条款,如实进行健康告知,结合家庭资金安排审慎决策。 免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。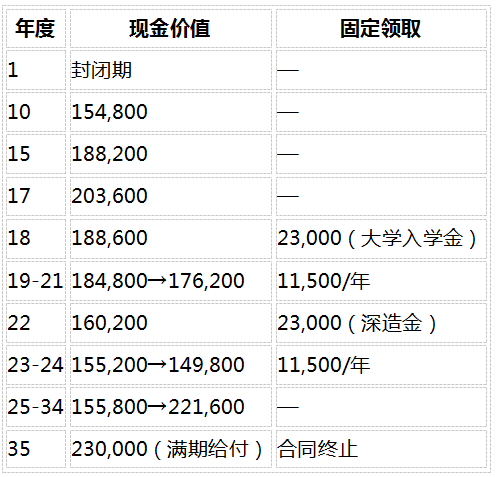
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
- 最近发表
- 随机阅读
-
- Steam2月第三周销量排行 绝地求生50连冠
- IFA2026探展 告别复杂布线 大华股份把智能安防带进海外中小场景
- 库里短暂低迷后迎来爆发 戏耍德拉飚高难度三分
- 经纪平台 VS 大厂流量 VS 保司自营:2026 九大互联网保险平台深度对比
- 告别低价厮杀!这款双品杏仁露,走量溢价两不误!
- 石狮:宋元海丝宴沉浸式文化中心主体封顶
- 优化身故理赔服务——人保寿险河北省分公司为民办实事显实效
- 金九银十旧房焕新:工业化模式破解装修痛点10
- 以后想玩的小游戏,vivo手机可以自己做了!
- QNX牵手智驾新程,拿下德系车企大订单,智能驾驶全球化落地再提速
- 新疆喀什华电2×66万千瓦热电联产项目7号机组首次并网
- 厦门拟推出四种分餐模式 管理标准正在制订
- 大连万达商管50亿元中期票据将付息 利率4.89%
- 优化身故理赔服务——人保寿险河北省分公司为民办实事显实效
- 是不是丰田?广汽入股的一汽合资公司到底是谁?
- 方昌龙:“我要带着乡亲们过上好日子”
- 惠安人工智能产业学院项目专题会议召开
- 石狮:宋元海丝宴沉浸式文化中心主体封顶
- 别再只看报价!板材 6 项硬核标准,少一项都别买
- 故宫张伯驹展6日闭展 收藏资讯
- 搜索
-
- 友情链接
-
- 农机展邀约|拖拉机成套液压泵阀方案,助力整机高效可靠作业
- 美国空中交通系统改革加速
- 行业唯一!九牧斩获“2025胡润卫浴场景设计大奖”
- 阿里躺平新战略能否打破僵局?-
- 张锦桃:大山深处的“郎中”
- 行业唯一!九牧斩获“2025胡润卫浴场景设计大奖”
- 王国大作战前线主线37
- 荣耀官宣:肖战出任荣耀旗舰手机全球代言人
- 服装店铺时尚图(服装店铺时尚图案设计)
- 利拉德49分白边17+10 热火负开拓者跌至东部第9
- 科尔已对勇士失控?格林唱反调:西部第一不重要
- 智能家居后装市场兼容有待进化-
- 内卷加剧,这款鲜榨椰汁破解渠道三大亏损痛点!
- 高宗新:40年坚持,见证医者仁心
- 探访高甲戏发源地南安石井岑兜村:戏窝子里,高甲根脉在延伸
- 南安市琉瑭文化交流中心成立
- 品牌红木CEO林伟华为《大国工厂》栏目打Call!
- 优衣库成为全球第二的B面:大中华区仍在调整中
- 2026德州仪器能源基础设施技术研讨会杭州站和深圳站高光回顾
- 泰康人寿安徽分公司提示您: 关于互联网贷款,这些你不知道的真相
- 环保查检严格或致使家具厂开工延迟\阿拉山口俄罗斯木材进口增长60.9%-
- 沃尔玛加速布局 “新一代门店”,一个月内连开三店
- 第一人称解谜游戏《旅居》公布 现实与虚幻的考验
- 杨奇:“神奇老师”与学生共成长
- 周素英:做一名麦田守望者
- 王国大作战前线主线37
- 科尔已对勇士失控?格林唱反调:西部第一不重要
- 第一人称解谜游戏《旅居》公布 现实与虚幻的考验
- 豆奶+凉茶组合,淡旺季双品才是饮品代理的稳赚逻辑!
- 安徽部署推进一季度住建领域经济“开门红”
- 最强祖师风羲尘古盒解谜攻略
- 服装店铺时尚图(服装店铺时尚图案设计)
- 品牌红木CEO林伟华为《大国工厂》栏目打Call!
- 铁路基层思想政治工作示范点成果展示⑤:文化浸润滋养篇
- 5亿元!整机企业英威腾时隔16年再融资
- 沃尔玛加速布局 “新一代门店”,一个月内连开三店
- 汉阴县乐贝托育服务中心:锦旗映初心 托育暖童心
- 美国空中交通系统改革加速
- 海康威视受邀出席首届中阿数字对话活动
- 静待美国CPI上场!整体通胀跳升已被定价,市场聚焦核心数据
- 从创新到领航:万师傅登顶“全国规模第一”之路
- 2024年四季度我国新房销售扭转下滑态势
- 利拉德49分白边17+10 热火负开拓者跌至东部第9
- 106位媒体MVP投票哈登居首 威少第2詹姆斯NO.4
- 周素英:做一名麦田守望者
- 杨奇:“神奇老师”与学生共成长
- 恒泰商置11亿资产支持计划成功发行 底层资产为苏州中心A座和领寓商务广场
- 美国空中交通系统改革加速
- 厦门西滨立交桥 39杆新增路灯“上岗”
- 2K+185Hz落地!维信诺 “天空之镜” 屏幕亮相